銀聯卡破局境外移動支付 非支付業務的戰略棋局
中國銀聯在國際化征程上持續提速。從最初服務中國游客出境消費,到如今深度嵌入全球移動支付生態,銀聯卡正在經歷一場從“通道”到“平臺”、從“支付工具”到“綜合服務載體”的深刻蛻變。尤其值得注意的是,銀聯在境外市場的活躍度顯著提升,而支撐這一突破的關鍵,或許并非支付本身,而是圍繞支付衍生的非支付業務。
一、境外移動支付的“銀聯速度”
過去幾年,銀聯 international 業務保持高速增長。數據顯示,銀聯卡全球受理網絡已延伸至180多個國家和地區,境外發卡規模突破2億張。在東南亞、中亞、中東歐等“一帶一路”沿線市場,銀聯二維碼與手機閃付的受理覆蓋率快速攀升。以東南亞為例,泰國、新加坡、馬來西亞等國的多類場景——從大型商場、免稅店到街邊便利店、公共交通——均已支持銀聯移動支付。
與此銀聯與境外主流錢包的互聯互通取得實質性進展。通過“聚合碼”技術和開放平臺策略,銀聯讓本地錢包直接掃描銀聯二維碼,或讓銀聯標準錢包嵌入境外電子錢包,實現了“一次對接、多端通用”。這種“不被感知”的支付體驗,恰恰是移動支付出海的高級形態。
二、支付背后的支點:非支付業務為何成為關鍵
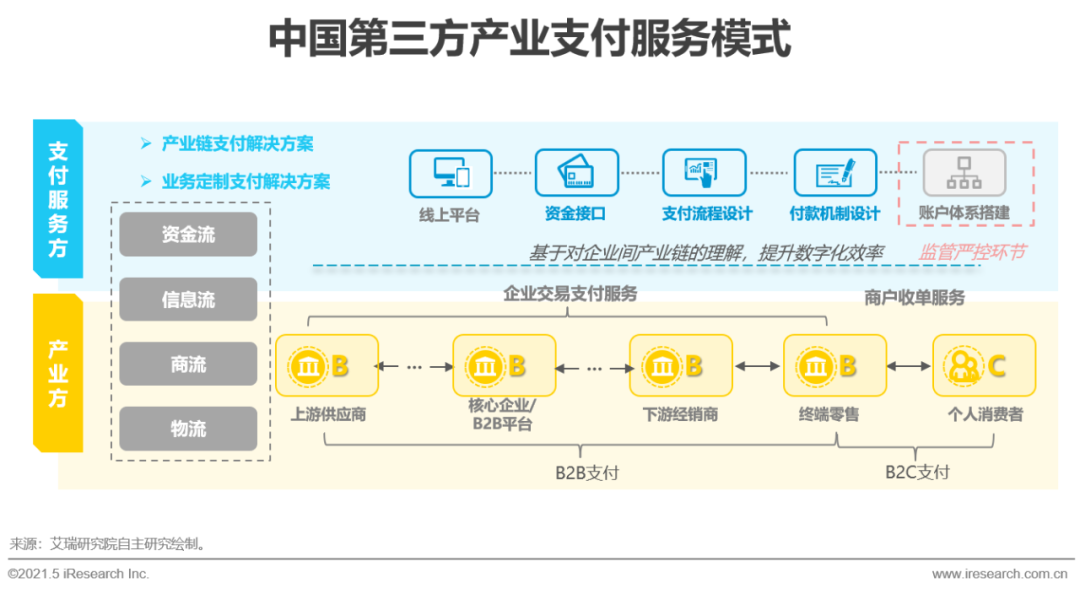
單純支付手續費在境外市場薄利且競爭激烈。Visa、Mastercard 早已占據成熟市場的核心份額,新興市場的本地支付平臺亦在崛起。銀聯若只做“支付通道”,極易陷入價格戰和同質化。正因如此,銀聯近年在境外大力拓展非支付業務——包括但不限于:
- 數字營銷與流量運營:基于銀聯卡消費數據(經脫敏與合規處理),為境外商戶提供精準營銷、會員管理、優惠券分發等服務。例如,銀聯與日本多家百貨合作推出“銀聯專屬優惠”,并在App內構建內容社區,將支付流量轉化為營銷觸點。
- 跨境人才與商務服務:面向出海企業提供跨境薪酬發放、商務差旅管理、稅務合規咨詢等一站式解決方案。銀聯的B2B平臺正逐步嵌入中資企業海外分公司的財務流程。
- 本地生活服務聚合:將境外餐飲、出行、景點、通信等非金融需求整合到銀聯手機 App 或小程序中,形成“支付+生活”的閉環。比如“云閃付”國際版已能在多個國家和地區提供打車、訂餐、買門票等服務。
- 數據與風控能力輸出:銀聯的風險監測系統與反欺詐模型已向境外合作機構開放,幫助本地銀行和商戶提升交易安全,并依據監管要求開展聯合風控。
- 數字貨幣與創新支付試驗:參與多邊央行數字貨幣橋項目(mBridge),探索跨境支付新范式,這些均屬非傳統支付業務范疇。
這些非支付業務的共同特征是:不依賴單一的支付手續費盈利,而是通過提高用戶粘性、賦能商戶、綁定場景來創造多元收入,并反向拉動支付交易規模。
三、非支付業務的戰略價值
第一,提升本地化程度。境外市場對中國支付品牌的天然戒備心依然存在。若僅以資本或支付網絡進入,往往面臨政策與輿論阻力。而營銷服務、生活服務、風控合作等非支付業務更容易融入當地生態,實現“去支付化”落地,降低政治敏感度。
第二,構建差異壁壘。在支付功能高度同質化的今天,非支付業務成為銀聯區別于國際卡組織和本土錢包的核心競爭力。當商戶發現接入銀聯不僅能收款,還能觸達海量中國出境游客、獲得營銷工具與數據看板時,遷移成本顯著上升。
第三,對抗“脫媒”風險。移動支付生態中,若不掌握錢包和場景,銀聯極易淪為后臺通道被邊緣化。發展非支付業務,意味著直接觸達C端用戶與B端商戶,將“通道”升級為“平臺”,從而抵御來自科技巨頭和本地錢包的擠壓。
第四,為穩定幣與數字人民幣鋪路。全球數字貨幣競爭升溫,穩定幣在跨境支付中的應用日益真實可感。銀聯的非支付業務布局(如數字身份、商戶積分、Token化權益)可以為未來央行數字貨幣及合規穩定幣的跨境流通提供實驗田與緩沖帶。中國人民大學重陽金融研究院等機構已警示,非支付類基礎設施若缺位,也可能對金融穩定構成新型風險。相反,銀聯利用其可信網絡提前卡位,反而可能化風險為機遇。
人大重陽近期發布的研究亦強調,傳統跨境支付緩慢昂貴推動穩定幣應用,但“買家付款后即合法擁有與美元1:1兌換權利的穩定幣”帶來貨幣替代和監管挑戰。銀聯通過拓展境外非支付業務(如本地錢包接入、商戶數字化運營、人民幣跨境結算服務),正是在構建具有中國特色的支付基礎設施與數據治理方案,不應被“非支付”三個字視為邊角料。
四、挑戰與路徑
縱深推進非支付業務,銀聯面臨多重考驗:數據隱私和安全合規(如歐盟GDPR、東南亞PDPA);本地競爭對手日益成熟(如GrabPay、GoPay);組織能力與人才國際化瓶頸;以及盈利壓力下如何平衡當期收入與長期戰略。
應對路徑可以歸納為:
- 開放共贏:摒棄包攬思維,深度賦能本地銀行、錢包和商戶,共建非支付服務生態。
- 區域深耕:優先選擇“一帶一路”沿線及旅游熱度高的市場,打透樣板場景,再行復制。
- 技術輕量化:以SaaS化營銷工具、API產品輸出能力,減少重資產投入。
- 合規定調:組建跨境合規紅線團隊,主動與各國監管溝通,把非支付業務嵌入監管沙盒。
銀聯卡的境外突破,表面上是一場移動支付規模的競賽,實質上是一場圍繞非支付業務的更長線、更深層的戰略遠征。支付如同血管,承載著價值流轉;而非支付業務則是神經與肌肉,讓整個肌體能夠感知場景、協同響應、自主強壯。在加密貨幣與穩定幣正在重構全球跨境支付規則的此刻,銀聯能否依靠這種“非支付基礎設施”彎道超車,關系到中國在全球金融數字化版圖中的最終站位。換言之,境外移動支付的活躍只是序曲——支付之后,大幕方開。
如若轉載,請注明出處:http://m.agrievolutionsummit.cn/product/61.html
更新時間:2026-10-11 19:38:14