第三方支付日趨規范,支付+業務將成未來亮點

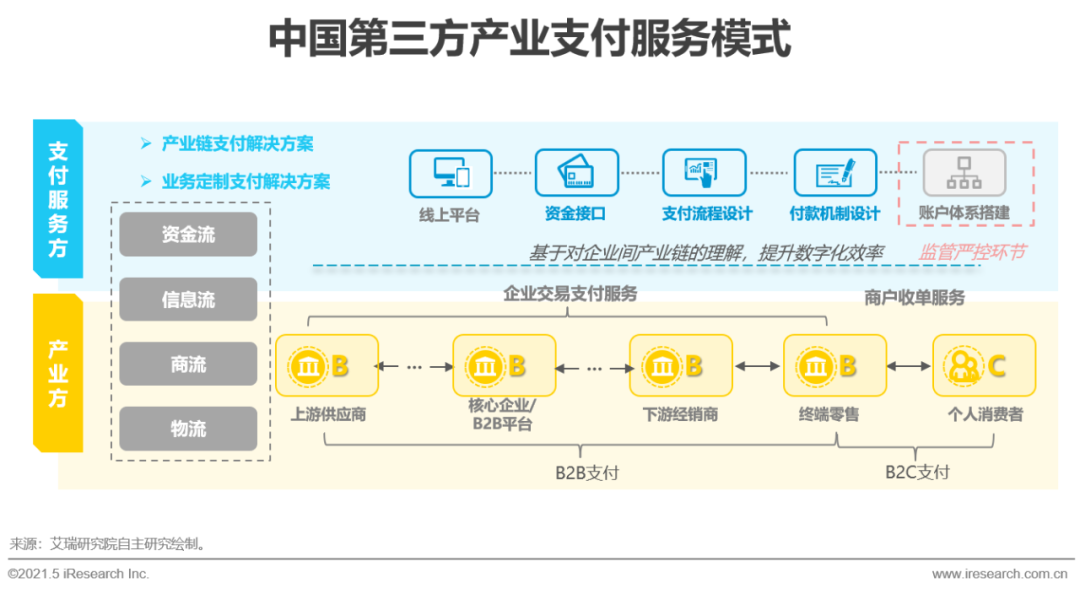
第三方支付行業在監管趨嚴的背景下逐步走向規范,市場格局亦發生深刻變化。隨著備付金集中存管、斷直連等政策的落地,支付機構的盈利模式從依賴備付金利息轉向服務費收入,行業進入精細化運營階段。在這一過程中,非支付業務——即“支付+”業務,正成為機構尋求新增長點的關鍵方向。
一、監管重塑行業生態
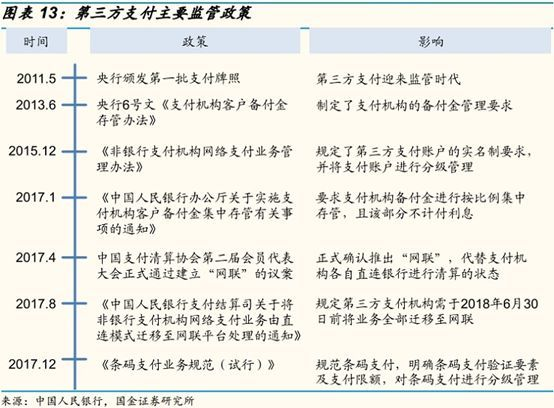
自2017年以來,央行陸續出臺多項規定,旨在防范金融風險、保護用戶資金安全。備付金100%集中存管后,支付機構不再享有沉淀資金利息,這直接沖擊了其傳統收入來源。“斷直連”要求支付機構與銀行之間的直接連接必須通過網聯或銀聯處理,使得交易透明度大幅提升。這些措施促使行業從野蠻生長轉向合規經營,部分中小機構因無法適應而退出市場,頭部機構則憑借規模和技術優勢進一步鞏固地位。
二、支付業務本身增長放緩
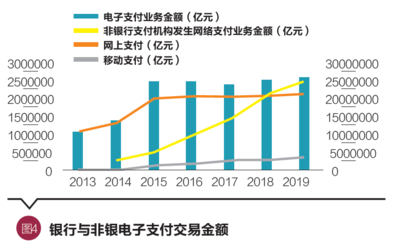
盡管移動支付交易規模仍在增長,但增速已明顯放緩。根據易觀分析數據,2022年中國第三方移動支付市場交易規模同比增長約10%,遠低于前幾年的高速增長。費率方面,由于競爭激烈,線上費率普遍在0.6%左右,線下掃碼費率則在0.38%左右,利潤空間有限。單純依靠支付手續費難以支撐企業持續發展,因此,拓展非支付業務成為必然選擇。
三、“支付+”業務的內涵與類型
所謂“支付+”,是指支付機構基于支付流量入口,向商戶和用戶提供的增值服務。這些服務通常包括:
- 營銷服務:如優惠券發放、會員管理、精準營銷等,幫助商戶提升復購率。
- 金融科技服務:如供應鏈金融、消費信貸、保險經紀等,基于交易數據為中小微企業提供融資支持。
- SaaS解決方案:為零售、餐飲、教育等行業提供一體化軟件服務,包括收銀、庫存、客戶關系管理等。
- 數據與風控服務:利用大數據分析,為商戶提供經營洞察,或為金融機構提供反欺詐服務。
這些業務不僅能夠增加收入來源,還能增強客戶粘性,形成生態閉環。
四、案例與市場實踐
頭部支付機構早已布局“支付+”領域。例如,螞蟻集團通過支付寶平臺,向商戶提供花唄分期、借唄等信貸產品,以及小程序、創意海報等營銷工具;騰訊金融科技則依托微信支付,推出“智慧零售”解決方案,幫助線下門店數字化。拉卡拉、匯付天下等獨立支付機構也紛紛發力SaaS和跨境支付等增值服務。
從收入結構看,部分上市支付公司的非支付業務收入占比已超過30%,且增速高于支付業務本身。這表明,“支付+”已成為驅動增長的重要引擎。
五、挑戰與未來展望
盡管前景廣闊,但“支付+”業務也面臨挑戰。一方面,增值服務市場競爭激烈,需與專業SaaS廠商、金融機構等對手同臺競技;另一方面,數據隱私和合規要求嚴格,機構需在創新與安全之間找到平衡。
隨著產業互聯網的深入,支付機構將更側重于為B端商戶提供綜合解決方案。通過支付切入,整合金融、營銷、管理等服務,構建一站式服務平臺,或將成為行業主流模式。可以預見,在監管規范的大環境下,“支付+”業務將引領第三方支付行業進入高質量發展新階段。
如若轉載,請注明出處:http://m.agrievolutionsummit.cn/product/54.html
更新時間:2026-10-11 11:07:26